
Blockbusting Teil 2 | Wie sich Kundenanfragen auf den Markt auswirken
By Gio Accurso, Grant Lowensohn | 28 September 2023
Text
Highlights and Ziele:
-
Wir möchten uns anschauen, wie sich von Kunden initiierte Anfragen in einer Phase extremer Volatilität auf den Marktpreis auswirken, um herauszufinden, was die Verbreitung von Handelsinformationen (Datenlecks) verursacht.
-
Beim Handel mit großen EUR-IG-Anleihepaketen auf MarketAxess gelang es Händlern im März 2023, Marktstörungen zu minimieren. Auch die Post-Trade-Analyse zeigte keine nachteiligen Auswirkungen der Blockhandelsaktivität auf den Spread.
-
Stattdessen wurde der Markt mehr durch die vorherrschenden Marktbedingungen als durch die Anzahl der Händler, die einen bestimmten Auftrag sahen, beeinflusst.
-
Das Senden einer Anfrage an Open Trading auf MarketAxess führte nicht zu mehr Spread-Bewegungen nach dem Handel. Von daher überwiegt der Zugang zu mehr Liquidität, den Open Trading bietet, potenzielle Datenlecks.
Methodik
-
Wir beschränken unsere Studie auf von Kunden initiierte Anfragen auf der MarketAxess-Plattform im Segment der EUR-IG-Anleihen im März 2023. Der Monat wies hohe Volatilität auf und bot sich daher besonders gut an, die Marktauswirkungen aller Anfragen nach dem Handel zu untersuchen.
-
Zur Schätzung der Marktauswirkungen berechnen wir die durchschnittliche prozentuale Spread-Veränderung auf CP+™-Ebene – für eine bestimmte Anleihe und eine bestimmte Seite (z. B. Geld, Brief) – ab dem Zeitpunkt der Anfrage in Intervallen von 5, 10, 15, 30, 60 und 120 Minuten.
-
Um die prozentualen Veränderungen zu standardisieren, normalisieren wir um die CP+-Geld-Brief-Spanne für das entsprechende Zeitintervall.
-
Um zum Schluss entfernen wir extreme Ausreißer bei den Spread-Bewegungen, die wahrscheinlich durch falsche Benchmarks und/oder Unregelmäßigkeiten bei der Renditeberechnung entstanden.
Marktauswirkungen des Blockhandels
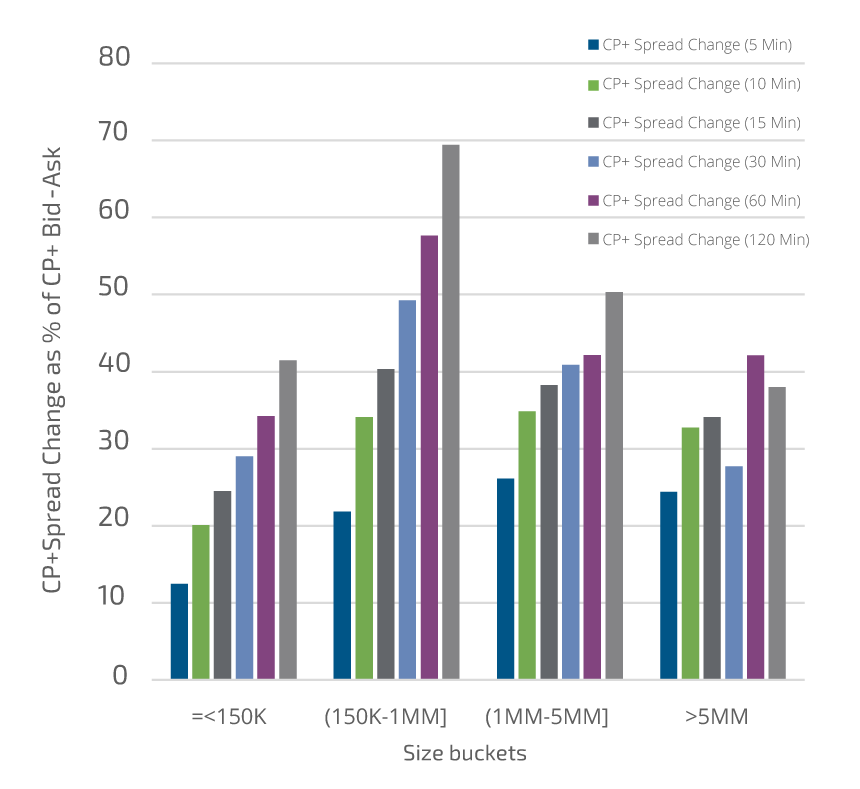
Generell würde man erwarten, dass größere Handelsvolumina größere Marktauswirkungen haben: Je größer die Order, desto höher die Wahrscheinlichkeit für Slippage und Nachhandelsbewegungen. Abbildung 1 zeigt die Auswirkungen größerer Handelsvolumina auf die Spread-Bewegungen nach dem Handel. Für das Segment der EUR-IG-Anleihen im März 2023 korreliert die Größe nicht mit den Marktauswirkungen, da wir keinen Anstieg der prozentualen Veränderungen von CP+-Bewegungen bei größeren Größenordnungen feststellen konnten.
Dami zeigt die Analyse, dass der Handel mit größeren EUR-IG-Anleihepaketen auf der MarketAxess-Plattform nicht zu wesentlichen nachteiligen Nachhandelsbewegungen beitrug.
Handelsvolumen vs. Marktauswirkungen
Marktauswirkungen der Auftragsrichtung
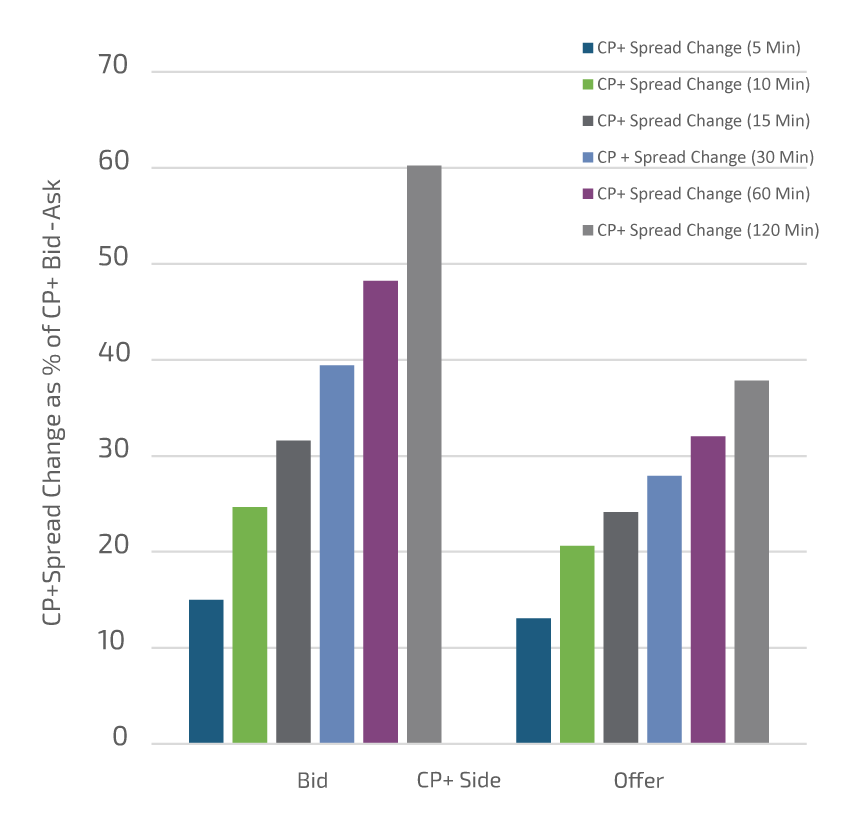
In Zeiten hoher Marktvolatilität rechnen wir mit einem Ungleichgewicht von Aufträgen in eine Richtung und entsprechenden Preisbewegungen. Abbildung 2 zeigt die Auswirkungen der Richtung an beiden Spreads gemessen. Die CP+-Bewegungen waren 1,2- bis 1,5-mal höher auf der Geldseite als auf der Briefseite. Da die prozentualen Veränderungen durch die zugrunde liegenden CP+-Geld-Brief-Spannen normalisiert wurden, deutet dies auf das Marktbeta als Haupttriebfeder der Spread-Bewegung hin.
Auftragsrichtung vs. Marktauswirkungen
Liquiditätsanalyse
Herkömmlicherweise würde man ein positives Verhältnis zwischen der Anzahl der Gegenparteien, die einen Auftrag sehen, und den Marktauswirkungen erwarten. Die Trends vom März 2023 vermitteln jedoch ein anderes Bild. In Abbildung 3 schauen wir uns die kombinierten Auswirkungen der Anzahl der eingeladenen Händler an und ob eine Anfrage an Open Trading gesendet wurde. Letztendlich sehen wir bei allen vier Szenarien keinen messbaren Unterschied in den Nachhandelsbewegungen.
Darüber hinaus entsprachen sowohl die durchschnittliche Anzahl der Antworten auf eine an Open Trading gesendete Anfrage (1,73) als auch die Penetrationsrate (27,11 %) für März 2023 den monatlichen Zahlen sowohl vor als auch nach dem Zeitraum der Studie. Auch die relative Parität der CP+-Bewegungen unterstützt die These, dass die Marktvolatilität im März nicht auf eine begrenzte Bereitstellung von Liquidität zurückzuführen war, sondern auf einen Ausverkauf am Gesamtmarkt, der durch Unsicherheit im Banken-/Finanzsektor ausgelöst wurde.
Anzahl der eingeladenen Händler + Open Trading vs. Marktauswirkungen

Zusammenfassung
Das Ziel unserer Studie war die Untersuchung, wie von Kunden initiierte Anfragen sich in einer Zeit extremer Volatilität über Preisbewegungen auf den Markt auswirken. Dadurch wollten wir herauszufinden, was Datenlecks verursacht. Konkret wollten wir wissen, ob der elektronische Blockhandel in Zeiten mit hohem Marktbeta zu größeren CP+-Bewegungen führt. Unsere Schlussfolgerungen sind zweierlei: 1. Ungeachtet der Richtung und der Größe von Aufträgen führte der elektronische Handel nicht zu übermäßigen Marktauswirkungen im Segment der EUR-IG-Anleihen. 2. Das Marktbeta und nicht die Art und Weise, in der ein Kunde handelt, ist der Hauptfaktor für Nachhandelsbewegungen. Dementsprechend zeigt unsere Analyse des EUR-IG-Segments im März 2023, dass der elektronische Handel – unabhängig von Größe und Richtung – nicht zu wesentlichen Marktauswirkungen geführt hat.