
債券市場とイノベーション

By 浅沼 亜矢 | 11 September 2024
Text
世界の金融情勢が進化する中、日本の債券市場は重要な岐路に立っています。最近、Coalition Greenwich とのパートナーシップにより、ホワイトペーパー「The Evolution of Global Bond Trading in Japan(日本におけるグローバル債券取引の進化)」を発表しましたが、債券資産に対する需要の高まりとテクノロジーの変革力によって、市場が転換期を迎えていることは明らかとなりました。この記事では、我々のリサーチから得られた重要なポイントを掘り下げ、電子取引を検討している日本の投資家にとってガイドとなるポイントを要約いたします。
債券資産の需要の高まり
ここ数年、主要国のインフレ対策による利回りの上昇を背景に、債券資産に対する世界的な需要が急増しています。特に日本の投資家は、リスクを最小限に抑えながら高い利回りを求め、先進国や新興国の国債や社債に投資する傾向が強まっており、この傾向は、様々な債券商品の取引量の大幅な増加につながり、投資家および運用会社に課題と好機会の両方をもたらしています。
現代のトレーディングにおけるテクノロジーの役割
債券市場では、人的な専門知識や人間関係が依然として基盤となっている一方で、テクノロジーはその姿を変えつつあります。電子取引のツールは、より大きな取引の約定から、より良い意思決定、効率性、より良いプライスを見つけるためのデータ活用まで、現代の複雑な取引を扱うために不可欠なものとなっています。情報の透明性や実行スピードの向上、ヒューマンエラーを防ぐ、取引コストの削減、流動性へのアクセス強化など、電子取引のメリットは計り知れません。2023 年 の Coalition Greenwich の調査によると、アジアを拠点とする資産運用会社の少なくとも 63% が債券取引の一部を電子で取引しており、2013 年の 36% から増加しています。日本の電子取引導入は他の先進国市場に比べて遅れてはいますが、国内投資家が国内外に流動性の拡大を求める中、顕著な変化が起こりつつあると言えます。
市場ダイナミクスとプロトコルのイノベーション
本レポートでは、債券の電子取引市場が、流動性の高いものから低いものまで、ほぼすべての債券に対応できるよう、さまざまな取引プロトコルを開発していることを紹介しています。アジアの債券投資家は、基本となる Request-for-Quote(RFQs)を介した電子取引の利用だけでなく、クレジット債の all-to-all MarketAxess の Open Trading® など)や匿名 RFQ ツールの利用も増加すると予想しています。Request-for-Market(RFM)プロトコルは、ディーラーがビッドとオファーの両方を提示するもので、情報漏洩を減らし、より安全な価格情報を提供できることから、今日、日本におけるエマージングマーケット債のブロック取引において最も人気のある取引方法の一つとなっています。
日本のアセットマネージャーとの会話から、より多くの投資家がデータ主導のツールを活用して取引を最適な時間に行うことによりコストを削減していることも明らかになっています(機会コストの削減)。当社のAIを駆使したプライスディスカバリーツール CP+™ と流動性指標を示す Relative Liquidity Score を活用しているトレーダーは、取引戦略をどのように変革し、大幅な取引コスト削減を成し遂げたかをシェアしています。
取引チャネルとプロトコル*
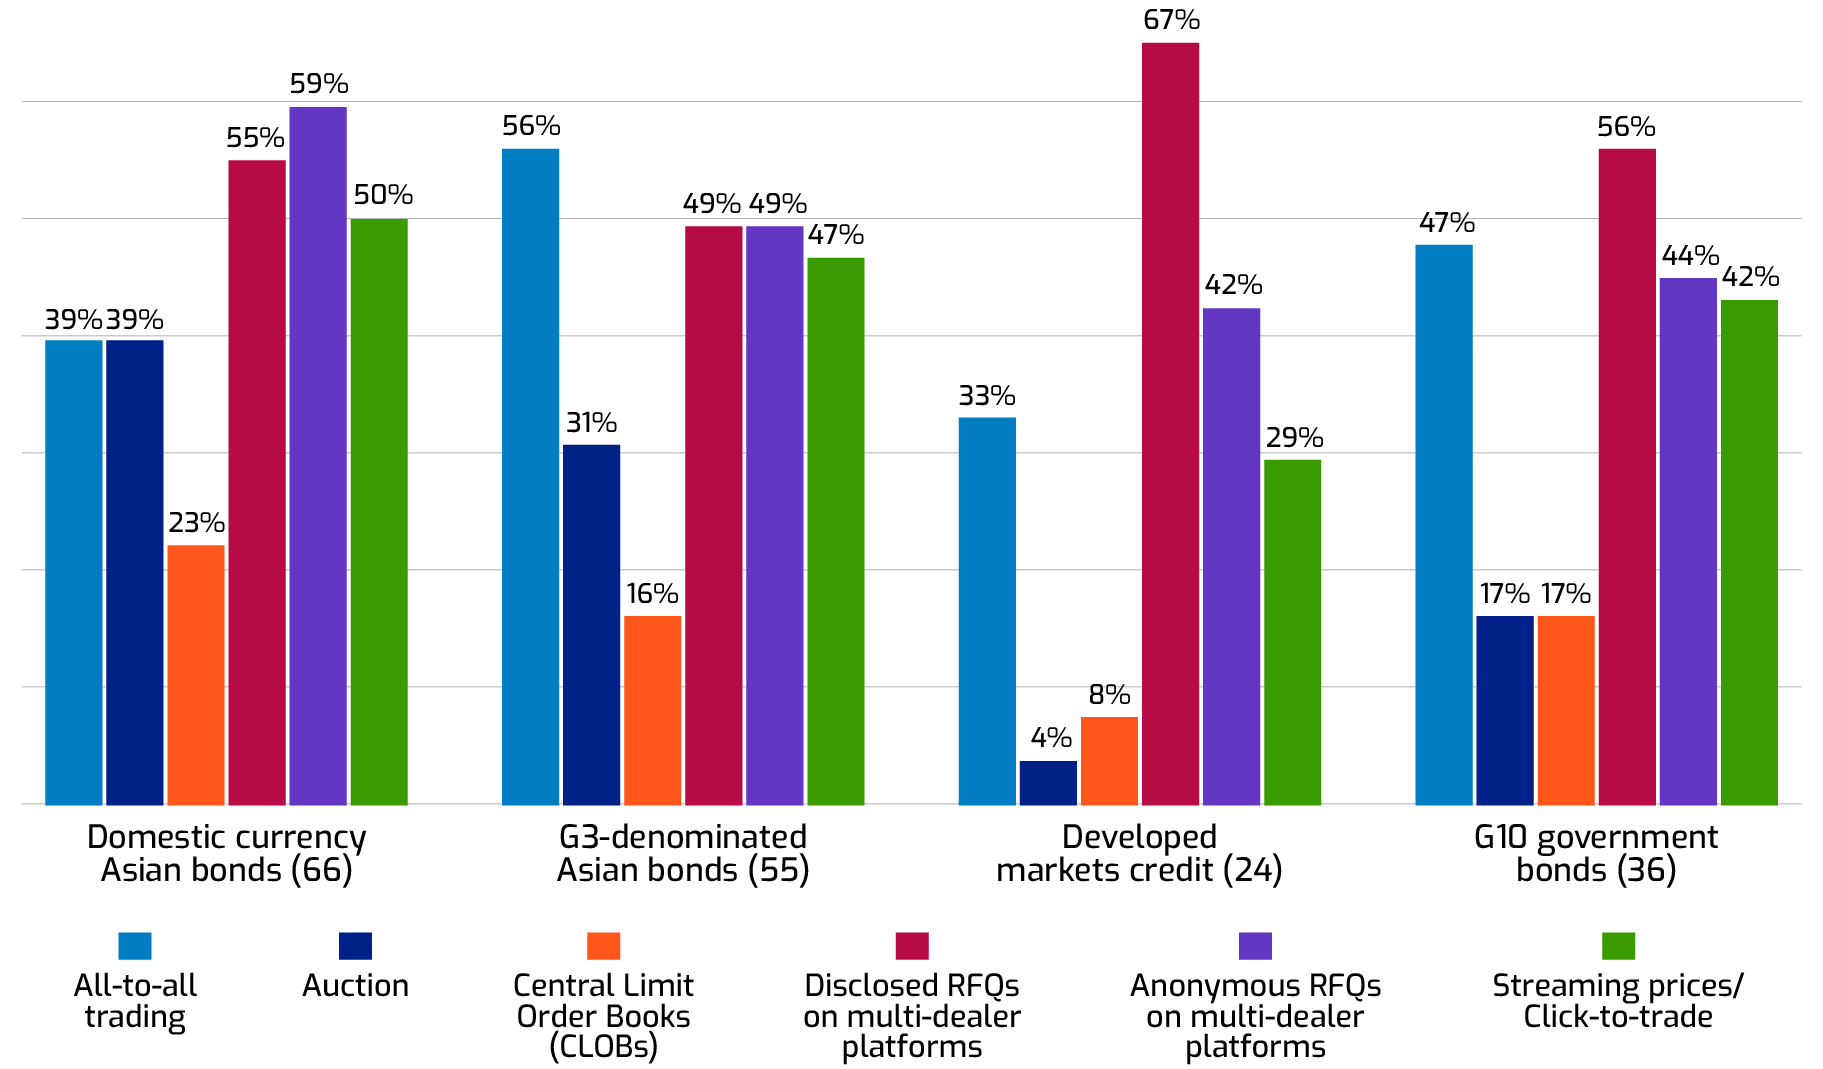
*使用増加予測
Note: Numbers in parenthesis represent number of respondents.
Source: Coalition Greenwich Voice of Client—Asia (ex. Japan) Fixed-Income Investors Study
変化への対応
パンデミック、規制の変化、AI やアルゴリズムの進歩により、日本の大手金融機関では電子取引の導入が加速し、MarketAxess のようなプラットフォームは、特にグローバルの社債やエマージングマーケット債の取引実績を向上させています。
2023 年には、アジアの投資家の 56% がすべての資産で電子取引を利用し、10 年前の 36% から大幅に増加しており、この成長は電子取引が提供するコスト効率、情報の透明性、流動性への容易なアクセスが原動力となっています。
現在、日本を拠点とするお客様の中には、一件ごとの Request-for-Quotes(RFQs)の取引から、プラットフォーム上で全取引の約 70% を自動化するまでに発展したケースも見られます。電子取引という最初のハードルを越えると、その利点を理解し、取引のスケジューリングや自動化など、より高度な使い方を模索し始めます。これとは対照的に、電子取引の導入をためらう多くのトレーダーは、より基本的でマニュアル的なワークフローに固執する傾向があることも分かっています。その結果、日本における債券の電子取引の活用には大きな隔たりが生じており、市場内での電子取引の導入レベルと洗練度の差が浮き彫りになっています。
OMSとの統合
電子取引ツールを注文管理システム(OMS)と統合することで、注文の詳細、コンプライアンス要件、リアルタイムの約定データ、プライス、流動性指標を一つのビューに統合し、ワークフローと取引結果を劇的に改善することができます。
MarketAxess プラットフォームは、グローバル市場のほとんどの OMS と統合されていますが 2024 年の初めには野村総合研究所(NRI)の有価証券の受発注管理システム SmartBridge Advance(SBA)との統合に成功しました。今回の統合により、この OMS を利用している日本の投資家も Open Trading から自動執行まで、当社の電子取引およびデータパッケージをフルに活用できるようになりました。
システム化された取引ワークフローは、人為的なミスも劇的に減らすことができます。取引コスト分析 (TCA) のような分析ツールは、トレーダーがコスト削減の機会を特定するのに役立ち、自社の顧客や投資家に対するコミュニケーションやプレゼンテーションを強化するための、より強固なデータを提供することができます。
ディーラーとのリレーションシップへの影響
日本の債券ディーラーは人間関係に基づく取引を好む文化的背景もあり、電子化を受け入れることを躊躇してきました。Coalition Greenwich の調査によると、日本のクレジット・フローの取引の決定要因は 41% がディーラーとのリレーションシップを決定要因に選び、約定の質に基づいて決定するとの回答は 27% という結果でした。
しかし、当初の懸念にもかかわらず、電子取引はディーラーとの関係の重要性を低下させているわけではありません。日本のバイサイドとセルサイド両者との会話から、電子取引が提供する新たな選択機能とワークフローの効率化によって、トレーディング・デスクがより良い業務を行えるようになり、最終的にディーラーとの関係がより良いものになることが明らかになりました。
課題の克服と好機の特定
日本の投資家は米国債の最大の保有者であり、2023 年末の投資総額は 1.1 兆ドルに達しています。それにもかかわらず、外貨建て国債を電子的に取引している日本の投資家はわずか 27% に過ぎず、想定元本の 26% が画面上で実行されており、電子取引の導入には大きな成長の余地があることを示しています。
• 文化的な理由: 日本の債券ディーラーはリレーションシップを重視した取引を好みますが、米国や欧州で見られるように電子取引はトレーダーが市場の洞察に集中しマニュアルによる注文交渉を減らすことでリレーションシップを強化することができます。データやアルゴを活用したプレトレード・ツールを利用することで、顧客はマニュアル(ボイス)または電子および自動で取引する債券を簡単に振り分けることができるようになり、顧客もディーラーも時間をより効果的に配分できるようになります。
• オンボーディング・コスト: オンボーディングとインテグレーションは依然として大きなハードルがありますが、電子化のメリットは明らかです。ワークフロー効率の向上や、大口注文を迅速かつ効率よく取引できることは大きなメリットですし、電子取引へのオンボーディングにかかるコストは、関係するシステムおよびその複雑さによって異なりますが、長期的なメリットはこれらの初期投資を上回り、変化の速いテクノロジーの進歩にあわせ常により安全で良いシステム環境を模索しているケースがほとんどです。
• 規制環境: 規制のさらなる明確化が導入の加速につながる可能性があります。欧米の規制当局が最良執行と情報の透明性に焦点を当てた規制を積極的に推進している一方、日本の規制環境はまだ発展途上にあります。投資家、 債券ディーラー、取引所との連携を強化することで、 電子取引を促進する環境が整う可能性が十分にあります。
日本の債券市場は大きな変革の時を迎え、需要の高まりとテクノロジーの進歩に伴い、投資家にとっての機会は大きく広がっています。当社のホワイトペーパー「The Evolution of Global Bond Trading in Japan(日本におけるグローバル債券取引の進化)」は、こうした変化とその可能性について貴重な洞察を提供しています。
このような時勢をより深く理解するために、ぜひレポート全文をご覧ください。