
Blockbusting Partie 2 | Examen de l’impact sur le marché des requêtes des clients
Faits marquants et objectifs:
-
Notre objectif est d’examiner l’impact sur les prix des requêtes des clients sur le marché, au cours d’une période de volatilité extrême, afin d’étudier les causes des fuites d’informations.
-
Lors de la négociation d’importants blocs IG (catégorie investissement) en EUR sur MarketAxess en mars 2023, les market makers ont réussi à minimiser les perturbations du marché. En outre, l’analyse post-négociation n’a pas mis en évidence d’impact négatif sur les écarts de cotation du fait de leur activité de négociation de blocs.
-
Au contraire, l’impact sur le marché a été davantage déterminé par les conditions prévalentes du marché que par le nombre de market makers qui ont vu un ordre donné.
-
L’envoi d’une demande dans Open Trading sur MarketAxess n’a pas entraîné davantage de mouvements des écarts post-négociation : de ce fait, l’accès supplémentaire à la liquidité qu’offre Open Trading l’emporte sur la fuite potentielle d’informations.
Méthodologie
-
Nous limitons notre étude aux requêtes initiées par les clients sur la plateforme MarketAxess au sein du segment IG en EUR au cours du mois de mars 2023, un mois qui a affiché des niveaux élevés de volatilité, une occasion unique d’examiner l’impact sur le marché post-négociation de toutes les requêtes.
-
Nous estimons l’impact sur le marché en calculant la variation moyenne en pourcentage des niveaux de CP+™ en termes d’écart, pour une obligation et un côté donné (par exemple, achat, vente), entre l’heure de soumission de la demande et des intervalles de 5, 10, 15, 30, 60 et 120 minutes.
-
Pour standardiser les variations en pourcentage, nous normalisons par l’écart entre les cours acheteur et vendeur de CP+ à l’intervalle de temps correspondant.
-
Enfin, nous supprimons les cas où les mouvements des écarts sont extrêmement aberrants et résultent probablement d’indices de référence incorrects et/ou d’irrégularités dans le calcul des rendements.
Effets de la négociation de blocs sur l’impact du marché
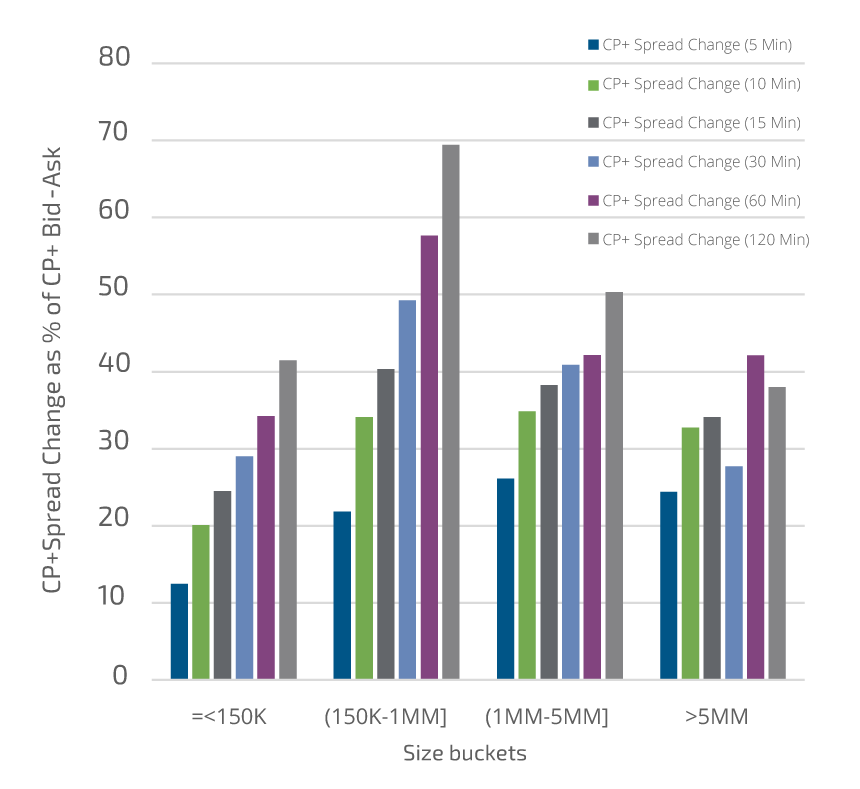
En règle générale, on peut s’attendre à ce que les transactions de plus grande taille aient un impact plus important sur le marché : plus la transaction est importante, plus il est probable qu’il y ait un effet de glissement et des mouvements post-négociation. La figure 1 explore l’effet de la négociation de volumes plus importants sur les mouvements des écarts post-négociation. Pour le segment IG en EUR en mars 2023, la taille n’est pas en corrélation avec l’impact sur le marché, car nous ne voyons pas les variations en pourcentage des mouvements de CP+ augmenter pour les tranches de taille plus importantes.
Ainsi, l’analyse montre que la négociation de blocs IG en EUR plus importants sur la plateforme MarketAxess n’a pas contribué à des mouvements post-négociation négatifs et significatifs.
Taille de l’opération versus impact sur le marché
Effets du sens des ordres sur l’impact sur le marché
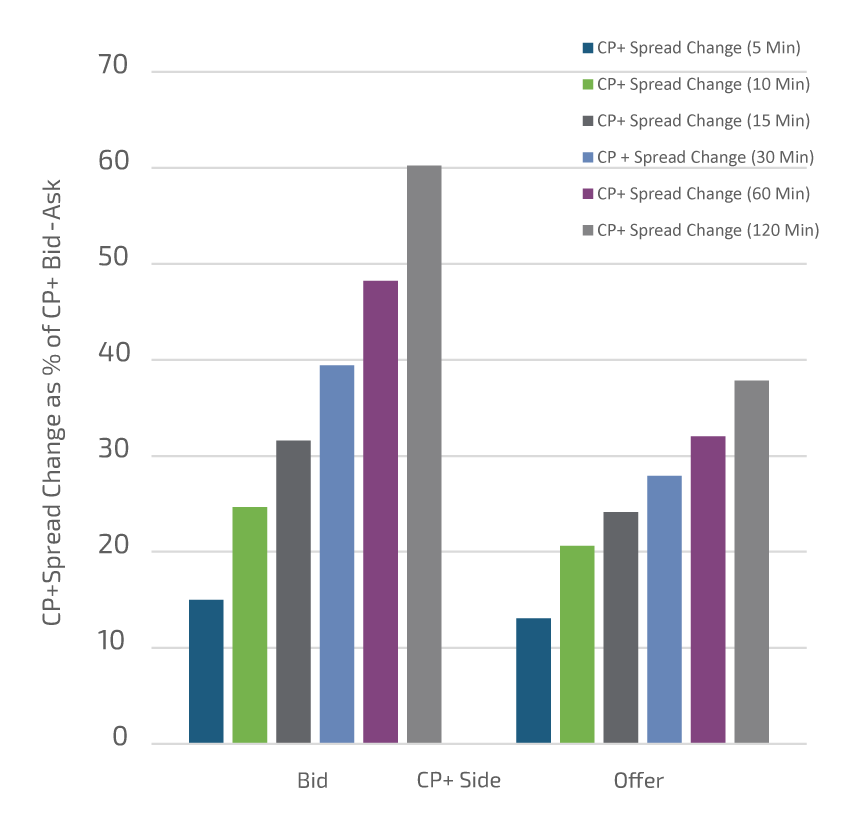
En période de forte volatilité des marchés, nous nous attendons à un déséquilibre des ordres de transaction dans un sens et à des mouvements de prix correspondants. La figure 2 illustre l’effet du sens sur l’impact sur le marché en termes d’écarts. Les mouvements de CP+ ont été de 1,2 à 1,5 fois plus importants du côté du cours acheteur que du côté du cours vendeur. Étant donné que les variations en pourcentage ont été normalisées par les écarts entre les cours acheteur et vendeur du CP+ sous-jacents, il semble que le principal facteur de variation des écarts a été le bêta du marché.
Sens des ordres et impact sur le marché
Analyse de la liquidité
Le raisonnement classique voudrait qu’il y ait une relation positive entre le nombre de contreparties ayant connaissance d’un ordre et l’impact sur le marché ; cependant, les tendances observées à partir de mars 2023 sont indicatives d’une situation différente. Dans la figure 3, nous évaluons les effets combinés du nombre de market makers invités à répondre et de l’envoi ou non d’une demande à Open Trading : en définitive, nous n’observons pas de différence mesurable dans les mouvements post-négociation dans les quatre scénarios.
En outre, le nombre moyen de réponses à une requête envoyée à Open Trading (1,73) et le taux de pénétration (27,11 %) pour mars 2023 étaient conformes aux chiffres mensuels enregistrés avant et après la période d’étude. La parité relative des mouvements de CP+ confirme la thèse selon laquelle la volatilité du marché en mars n’était pas due à une offre limitée de liquidités, mais plutôt à une vente sur l’ensemble du marché déclenchée par l’incertitude dans les secteurs bancaire et financier.
Nombre de market makers invités + Open Trading versus impact sur le marché

Résumé
Notre objectif était d’examiner l’impact sur le marché des requêtes des clients via leur impact sur les prix, au cours d’une période de volatilité extrême, afin d’étudier les causes des fuites d’informations. Plus précisément, la négociation électronique de blocs pendant les périodes où le bêta du marché est élevé conduit-elle à des mouvements plus importants de CP+ ? Nos conclusions sont doubles : (1) indépendamment du sens de l’ordre et de la taille du bloc, la négociation électronique n’a pas eu d’impact excessif sur le marché dans le segment IG en EUR et (2) le bêta du marché, plutôt que la manière dont un client négocie, est le principal facteur des mouvements post-négociation. Par conséquent, notre analyse du segment IG en EUR au cours du mois de mars 2023 montre que les transactions électroniques, indépendamment de leur taille et de leur sens, n’ont pas eu d’impact significatif sur le marché.