
Blockbusting Partie 3 | Comparaison de l'analyse des coûts de transaction entre les opérations de portefeuille et les demandes de cotation sur liste
Faits marquants et objectifs
- Notre objectif est d’étudier les facteurs clés des résultats de la Transaction Cost Analysis (TCA) du Portfolio Trading (PT), mesurés par les résultats des prix du PT par rapport au CP+™ Side.
- L’analyse des caractéristiques du PT n’a révélé aucun facteur significatif de résultats de la TCA du PT par rapport au chevauchement des ETF et au profil de liquidité.
- Il existe toutefois une forte corrélation entre la TCA du PT et le premium discount des ETF, probablement due au positionnement des banques et à la gestion des risques.
- Nous comparons également ce facteur clé avec les résultats de la TCA pour les demandes de cotation sur liste et nous constatons qu’il s’agit d’un facteur plus important de la performance du PT que pour les demandes de cotation sur liste.
Le Portfolio Trading, où un panier d’obligations est négocié sur une base tout ou rien à un prix pondéré en fonction du volume, s’est imposé comme un protocole de plus en plus important sur le marché des obligations d’entreprises. En septembre 2023, la part de marché des PT sur TRACE pour les obligations de haute qualité a atteint une estimation de 5,55 % du volume échangé. Bien que le PT offre une certitude d’exécution et qu’il puisse exécuter des ordres volumineux comportant de nombreuses lignes, il est toujours essentiel de s’assurer que la qualité d’exécution a augmenté. Pour mesurer la TCA, nous comparons le ou les niveaux d’exécution à CP+ en fonction du CP+ Bid/Offer, notre moteur de tarification primé, optimisé par l’IA. Un client qui achète à un prix inférieur au bid ou qui vend à un prix supérieur à l’offre indique une surperformance par rapport à l’indice de référence. À partir de là, nous comparons les analyses préalables aux opérations qui ont une forte corrélation avec une TCA positive ou négative dans le PT et les listes de demandes de cotation.
Méthodologie
Pour réaliser cette analyse, nous avons examiné les transactions des PT de juin 2022 à juin 2023 sur MarketAxess où les obligations de haute qualité représentent une majorité du panier. Nous avons filtré les PT qui ont au moins 2 obligations uniques, un nombre minimum de 2 banques invitées, un minimum de 5 lignes et une taille totale minimale de 1 million de dollars. Nous appliquons les mêmes filtres aux listes des demandes de cotation dans les graphiques ci-dessous. Le PT type sur la plateforme a 115 lignes, une taille totale médiane de 29,1 millions de dollars et un score de liquidité relative (Relative Liquidity Score) moyen de 7,07. À titre de comparaison, la liste type comporte 26 lignes, a une taille totale médiane de 4,3 millions de dollars et un score de liquidité relative moyen de 7,04.
Faible relation entre les caractéristiques du Portfolio Trading et la TCA
En raison de la nature du panier et de la diversification d’un PT, nous pouvons examiner les caractéristiques d’un PT et observer s’il existe une corrélation avec le résultat de leur TCA. Pour cet exercice, nous avons examiné deux caractéristiques du PT : le chevauchement des ETF et le score moyen de liquidité (Average Liquidity Score).
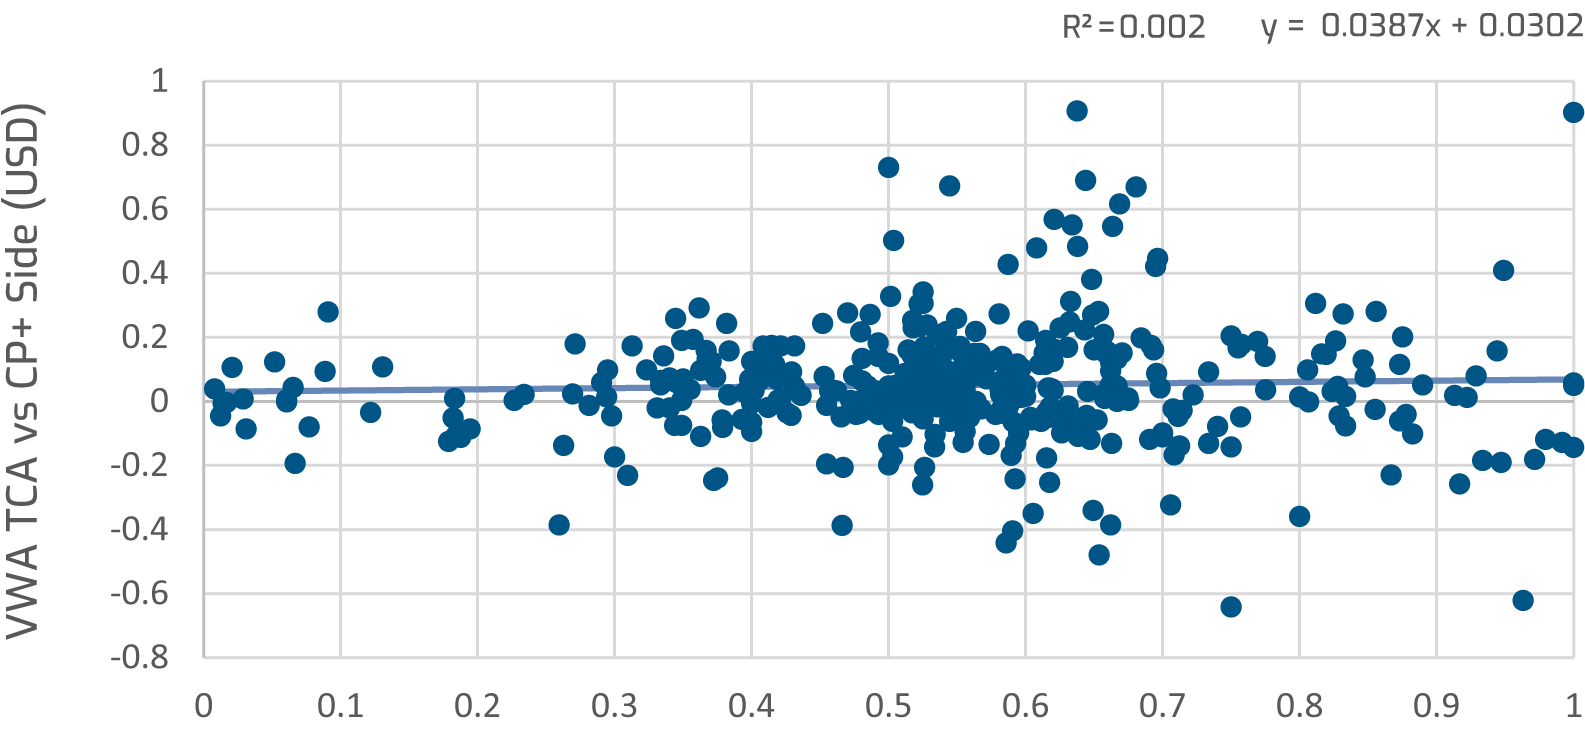
Figure 1 : Diagramme de dispersion de la TCA par rapport à la fraction d’ETF LQD éligible​
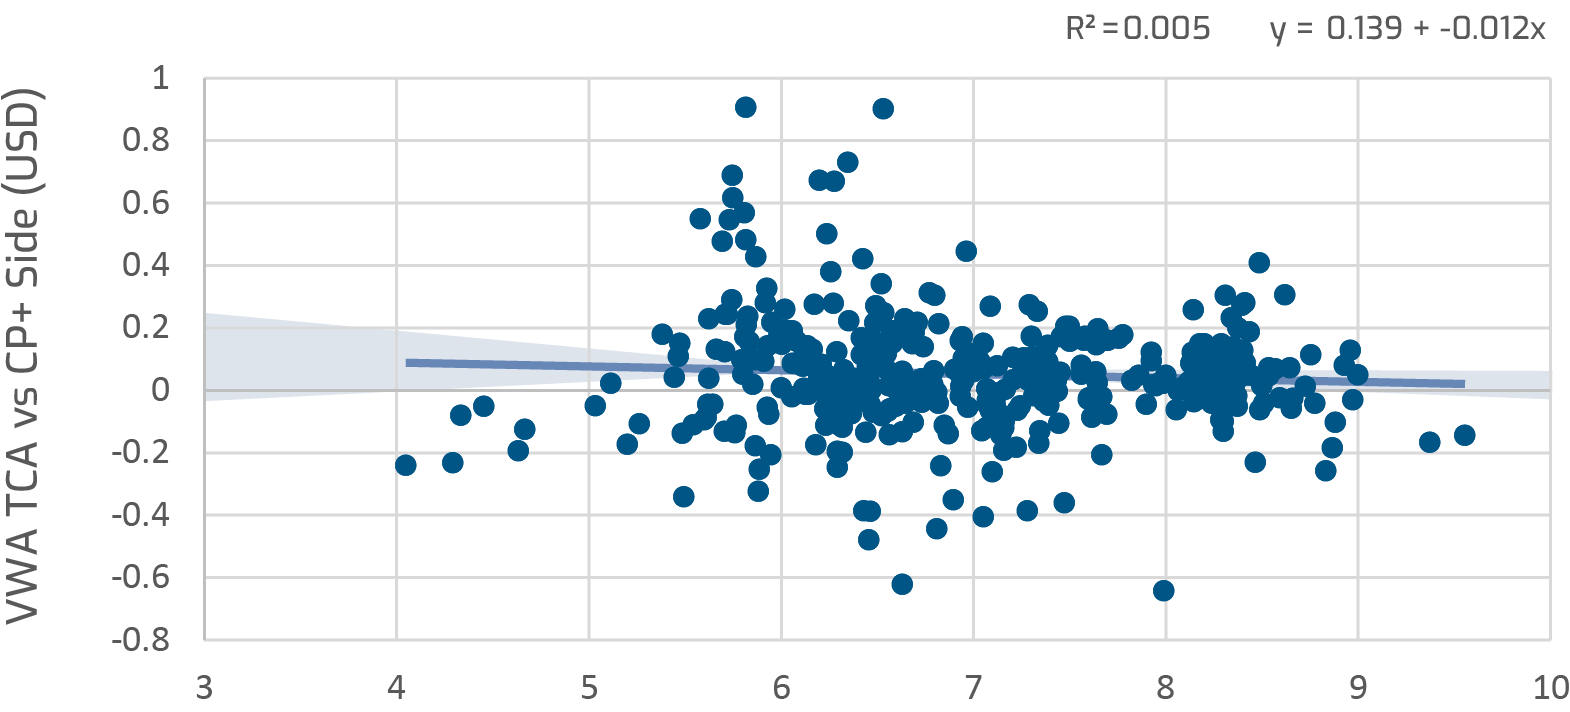
Figure 2 : Diagramme de dispersion de la TCA par rapport au score moyen de liquidité
Dans les graphiques ci-dessus, nous mesurons une caractéristique d’un PT et la représentons par rapport à la TCA moyenne pondérée en fonction du volume correspondante par rapport au CP+ sur le même côté. On constate que ces deux caractéristiques ne sont pas fortement corrélées avec la TCA du PT, ce qui signifie qu’elles ne sont pas un facteur déterminant des résultats de la TCA.
Premium discount des ETF et TCA
Étant donné que les PT peuvent exécuter de nombreux lignes en une seule transaction, l’une des utilisations probables du PT est de négocier des paniers qui reflètent les indices existants. L’essor de l’électronisation parmi les investissements passifs sur le marché des obligations d’entreprises a fourni un échantillon de grande taille pour tester la relation entre les caractéristiques des ETF et la TCA. Nous utilisons nos données de fluctuation minimale des prix CP+ pour calculer la valeur des composants de l’ETF LQD. Comme dans le cas précédent, lorsque le prix de l’ETF est supérieur au CP+ Offer pour ces composants, l’ETF se négocie à un prix majoré. Inversement, lorsque le prix de l’ETF est inférieur au CP+ Bid des obligations qui le composent, il se négocie avec un discount. Nous calculons cette valeur pour chaque date et heure de transaction.
Premium/discount = moyenne (prix de l’action de l’ETF - CP+ Side)
Nous approfondissons l’arbitrage sur les ETF et la dissymétrie des volumes de demandes dans cet article.
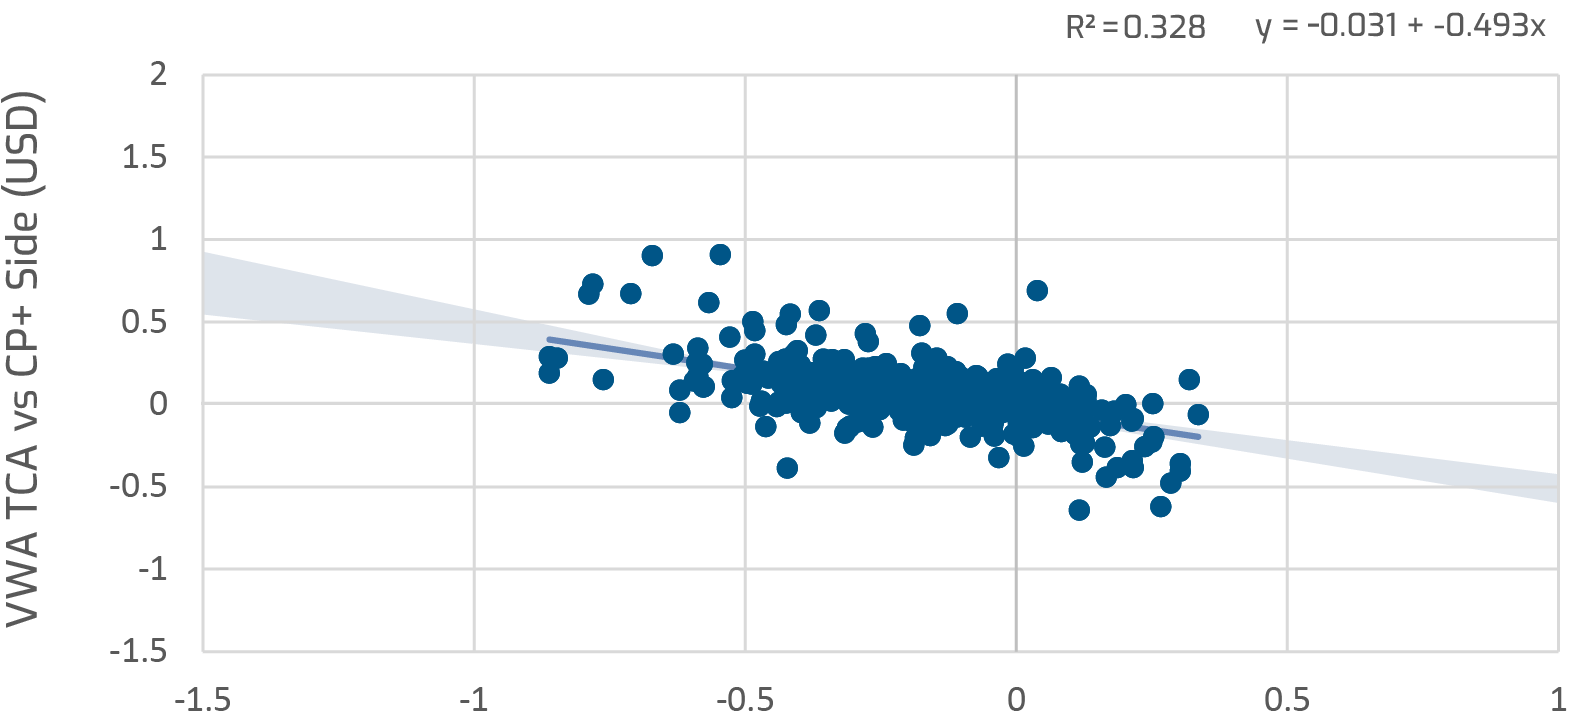
Figure 3 : Diagramme de dispersion de la TCA par rapport au premium discount des ETF pour le PT
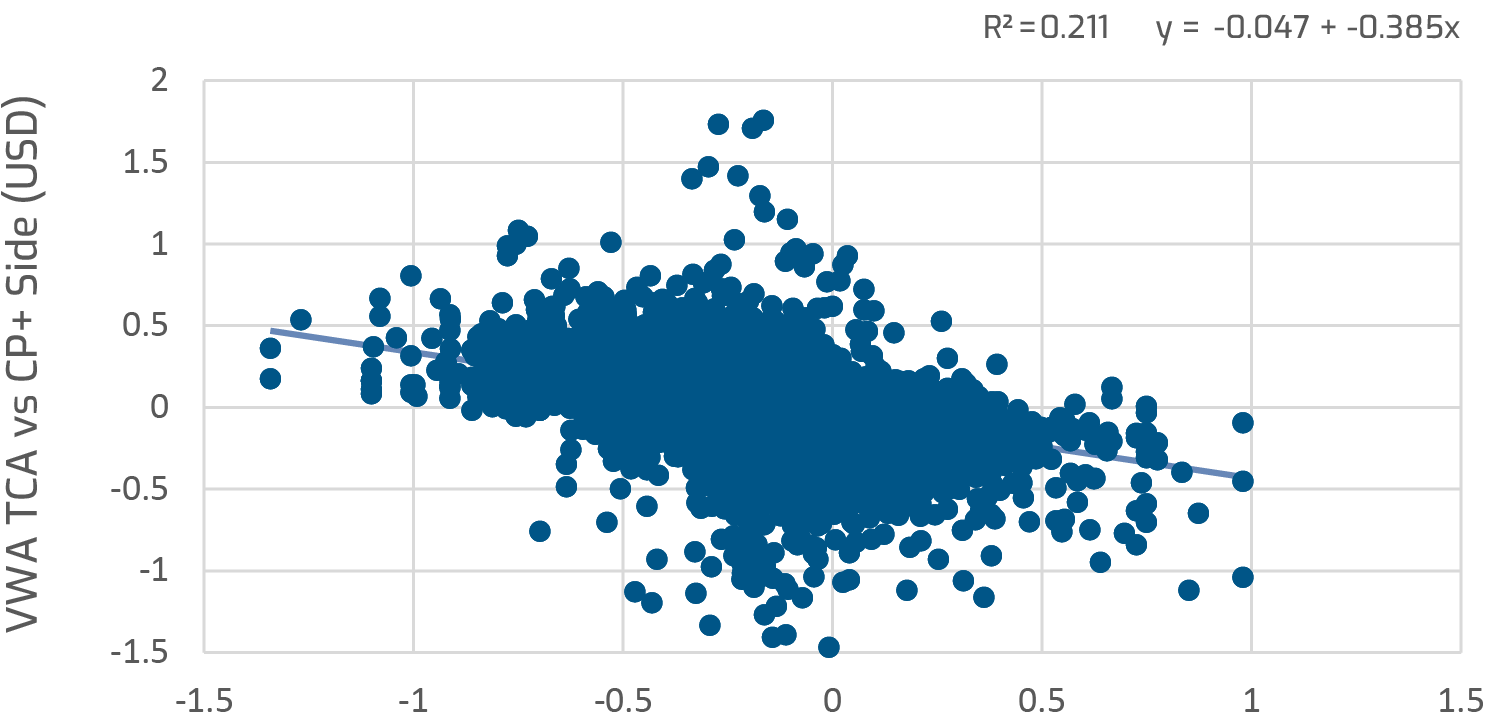
Figure 4 : Diagramme de dispersion de la TCA par rapport au premium discount des ETF pour les demandes de cotation sur liste
Le graphique ci-dessus (Fig. 3) présente la qualité d’exécution de chaque PT par rapport au premium/discount de LQD pour les transactions des clients au cours de la période indiquée. Nous pouvons constater que les clients obtiennent de meilleurs résultats en matière de TCA lorsque l’ETF est « bon marché » par rapport aux obligations sous-jacentes (axe x négatif), ce qui signifie que le marché fonctionne efficacement pour réaliser l’arbitrage de l’ETF.
De même, nous pouvons analyser l’effet du premium discount de l’ETF sur les résultats de la TCA pour les demandes de cotation sur liste. Nous observons une tendance similaire, à savoir que les résultats de la TCA sont meilleurs lorsque l’ETF correspondant se négocie avec un discount. Toutefois, par rapport à la ligne de tendance de la TCA des PT, la ligne de tendance pour les demandes de cotation sur liste n’est pas aussi abrupte (0,493 contre 0,385). Nous pouvons en déduire que la TCA des demandes de cotation sur liste est le résultat de la manière dont les banques fixent le prix et gèrent le risque dans des postes individuels, alors que dans les PT, le risque est géré au niveau du panier ; cela démontre en outre pourquoi les ETF sont un instrument de couverture plus approprié pour la gestion du risque des PT.