
Blockbusting Part 3 | Vergleich des Portfoliohandels und Listen-RFQ-TCAs
Highlights and Ziele
- Unser Ziel besteht darin, alle wichtigen Treiber von TCA-Ergebnissen im Bereich des Portfoliohandels (PT) zu analysieren, gemessen an den PT-Preis-Ergebnissen im Vergleich zur CP+™-Seite.
- Bei einer Analyse der PT-Funktionen ergab sich kein aussagekräftiger Treiber für TCA-Ergebnisse für Portfoliohandel bei ETF-Überlappungen und Liquiditätsprofilen.
- Es besteht jedoch ein starker Zusammenhang zwischen PT TCA und einem ETF-Prämienrabatt, was wahrscheinlich auf die Händlerpositionierung und das Risikomanagement zurückzuführen ist.
- Wir vergleichen diesen wichtigen Treiber auch mit den TCA-Ergebnissen von Listen-RFQs und haben festgestellt, dass dies ein stärkerer Treiber für PT-Ergebnisse ist als für Listen-RFQs.
Der Portfoliohandel, bei dem ein Basket of Bonds nach dem All-or-Nothing-Prinzip zu einem volumengewichteten Preis gehandelt wird, hat sich auf dem Markt für Unternehmensanleihen zu einem immer wichtigeren Protokoll entwickelt. Im September 2023 erreichte der PT-Marktanteil auf TRACE High Grade schätzungsweise 5,55 % des gehandelten Volumens. Obwohl PT Ausführungssicherheit bietet und große Aufträge mit vielen Einzelpositionen kein Problem darstellen, ist es immer noch wichtig herauszufinden, inwiefern die Ausführungsqualität gestiegen ist. Um den TCA-Wert zu messen, vergleichen wir die Ausführungsstufe(n) mit seitenabhängigem CP+, unserer preisgekrönten KI-gestützten Preismaschine. Ein Kunde, der zu einem Preis unter dem Angebot kauft oder über dem Angebotspreis verkauft, würde auf eine Outperformance der Benchmark hinweisen. Bei dieser Methode vergleichen wir Vorhandelsanalysen, die einen starken Zusammenhang mit positiven oder negativen TCA in PT- und RFQ-Listen aufweisen.
Methodik
Um diese Analyse durchzuführen, haben wir von Juni 2022 bis Juni 2023 auf MarketAxess, wo erstklassige Anleihen die Mehrheit des Korbs ausmachen, PT-Trades untersucht. Wir haben nach PTs gefiltert, die mindestens 2 einzigartige Anleihen, mindestens 2 eingeladene Händler, mindestens 5 Einzelpositionen und eine Mindestgesamtgröße von 1 Million US-Dollar aufweisen. Wir wenden die gleichen Filter für RFQ-Listen in den folgenden Grafiken an. Der typische PT auf der Plattform umfasst 115 Positionen, hat eine durchschnittliche Gesamtgröße von 29,1 Millionen US-Dollar und einen durchschnittlichen relativen Liquiditäts-Score von 7,07. Im Vergleich dazu umfasst die typische Liste 26 Positionen, hat eine mittlere Gesamtgröße von 4,3 Millionen US-Dollar und einen durchschnittlichen relativen Liquiditäts-Score von 7,04.
Schwache Korrelation zwischen Portfoliohandelsfunktionen und TCA
Aufgrund Korbtyp und PT-Diversifizierung können wir die PT-Charakteristika betrachten und beobachten, ob ein Zusammenhang mit dem jeweiligen TCA-Ergebnis besteht. Für diese Übung haben wir uns zwei PT-Charakteristika angesehen: ETF-Überlappung und durchschnittlicher Liquiditäts-Score.
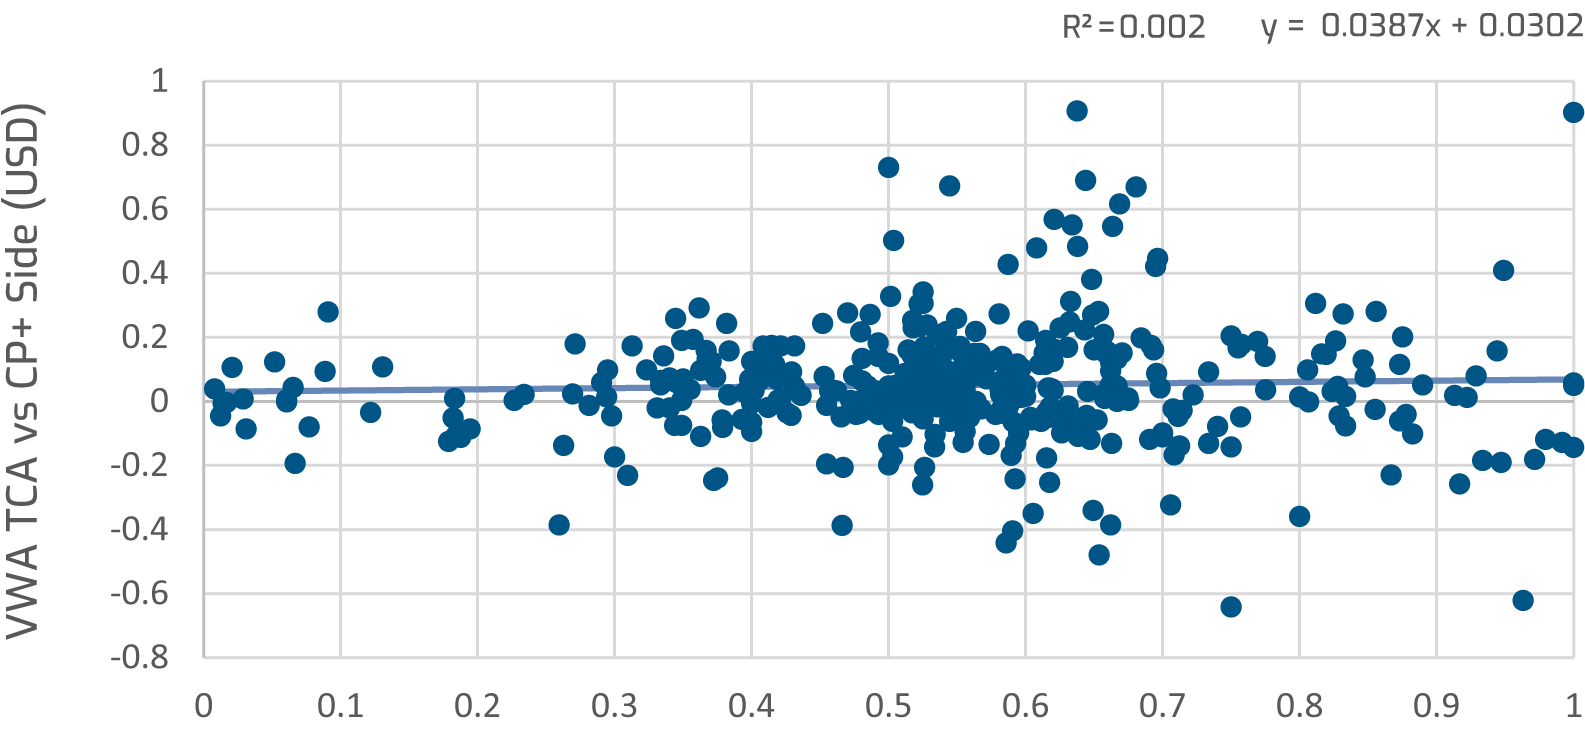
Abbildung 1: Streudiagramm für TCA vs. Anteil bei LQD-Eignung (ETF)​
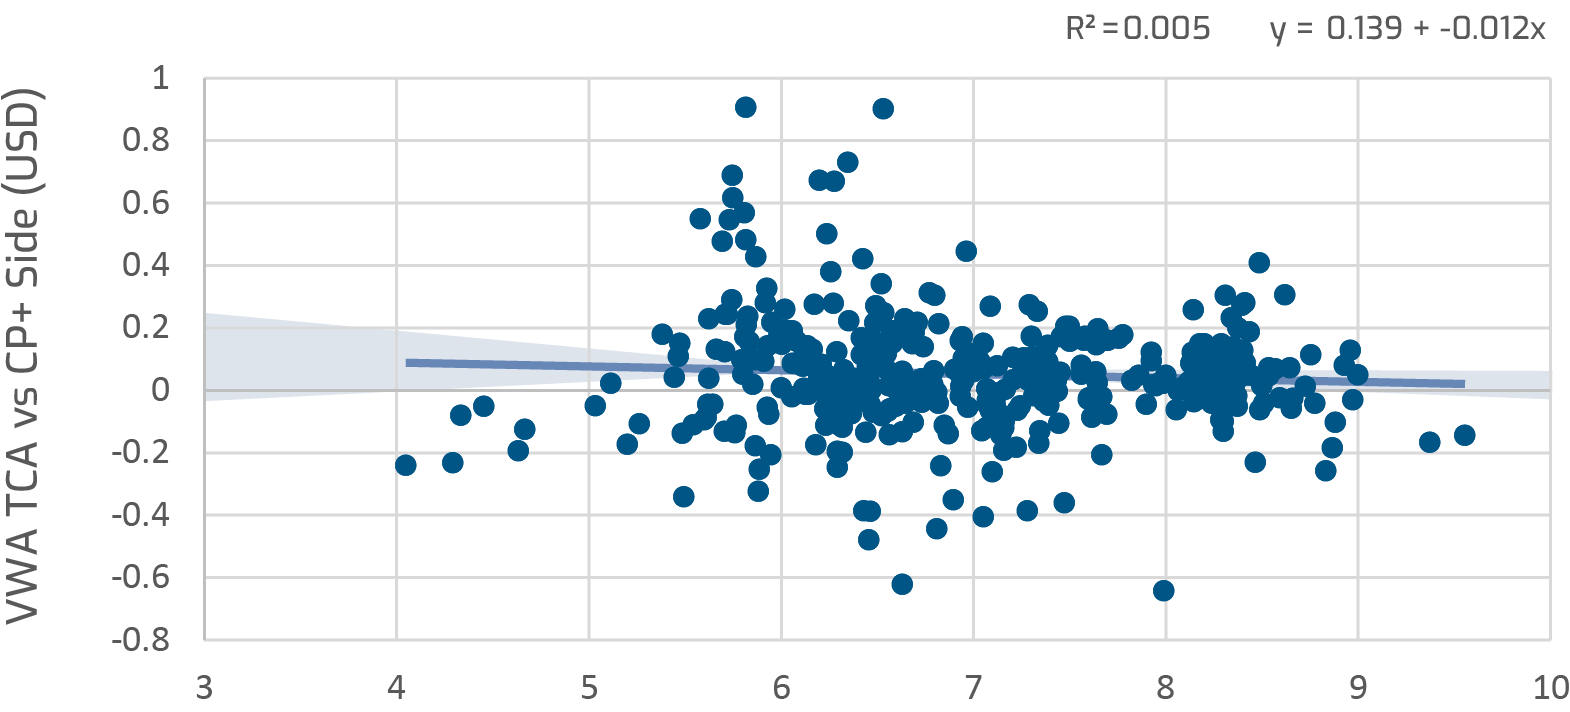
Abbildung 2: Streudiagramm für TCA vs. durchschnittlicher Liquiditäts-Score
In den obigen Grafiken messen wir den PT-Wert und tragen diesen grafisch im Vergleich zum entsprechenden Volume Weighted Average TCA against CP+ on the same side in die Kurve ein. Es ist zu erkennen, dass beide Charakteristika keinen starken Zusammenhang mit PT TCA aufweisen. Das bedeutet, dass keines von beiden ein Treiber für TCA-Ergebnisse ist.
​ETF-Prämienrabatt und TCA
Da bei PTs viele Einzelposten in einer einzigen Transaktion ausgeführt werden können, besteht eine wahrscheinliche Verwendung von PTs darin, Körbe zu handeln, die bestehende Indizes widerspiegeln. Der Anstieg der Elektronifizierung bei passiven Investitionen am Markt für Unternehmensanleihen liefert eine große Stichprobe, mit der die Beziehung zwischen ETF-Charakteristika und TCA getestet werden kann. Wir nutzen unsere CP+ Preis-Tick-Daten, um den Wert der LQD-ETF-Komponenten zu berechnen. Ähnlich wie oben wird der ETF mit einem Aufschlag (d. h. einer Prämie) gehandelt, wenn der ETF-Preis höher ist als das CP+-Angebot für diese Komponenten. Umgekehrt wird er mit einem Abschlag (d. h. einem Rabatt) gehandelt, wenn der ETF-Preis günstiger ist als CP+-Angebot für die jeweils einzelnen Anleihen. Wir ermitteln dies für jedes Handelsdatum und jede Handelsstunde.
Prämie/Rabatt = Durchschn. (ETF-Aktienpreis – CP+-Seite)
In diesem Artikel befassen wir uns eingehender mit der Schiefe von ETF-Arbitrage und Anfragenvolumen.
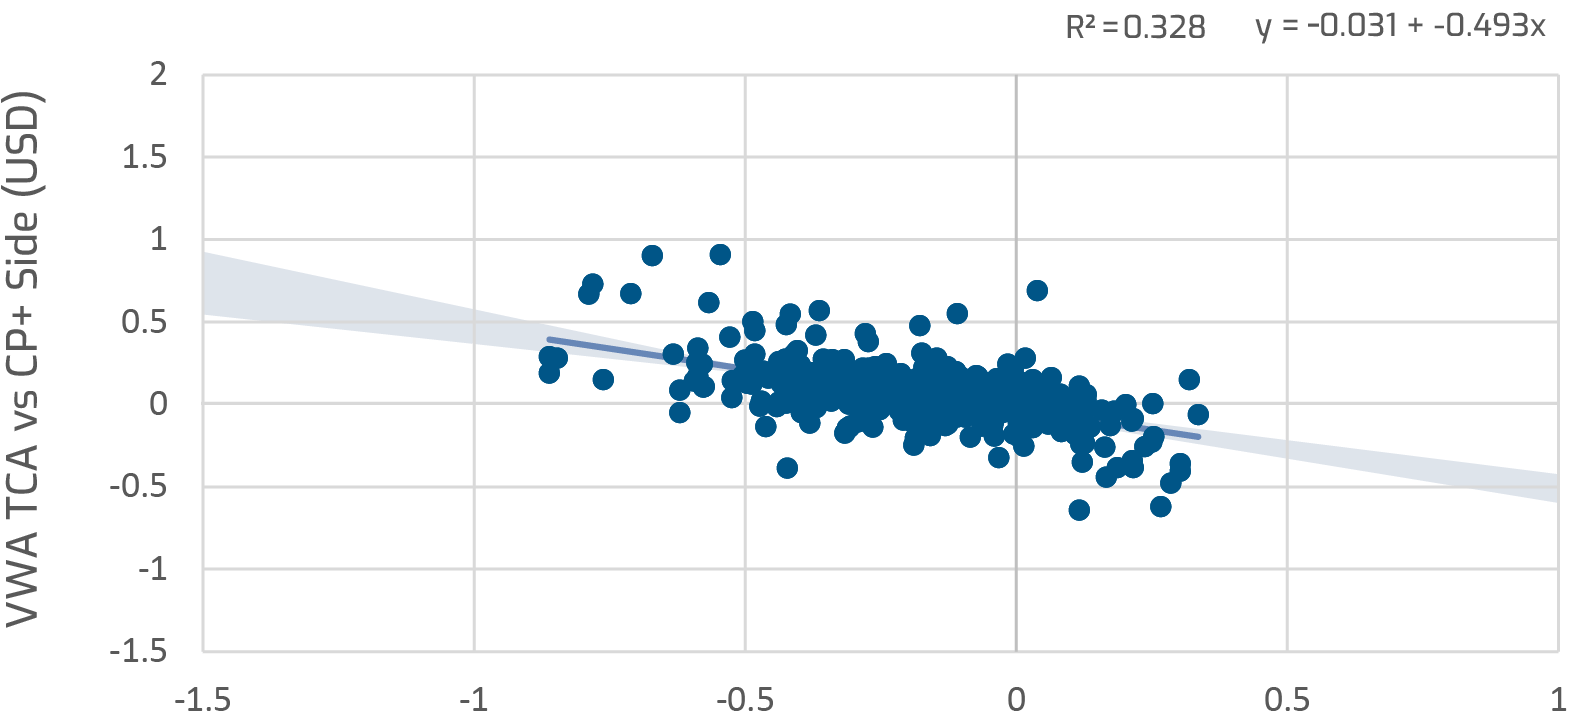
Abbildung 3: Streudiagramm für TCA vs. ETF-Prämienrabatt für PT
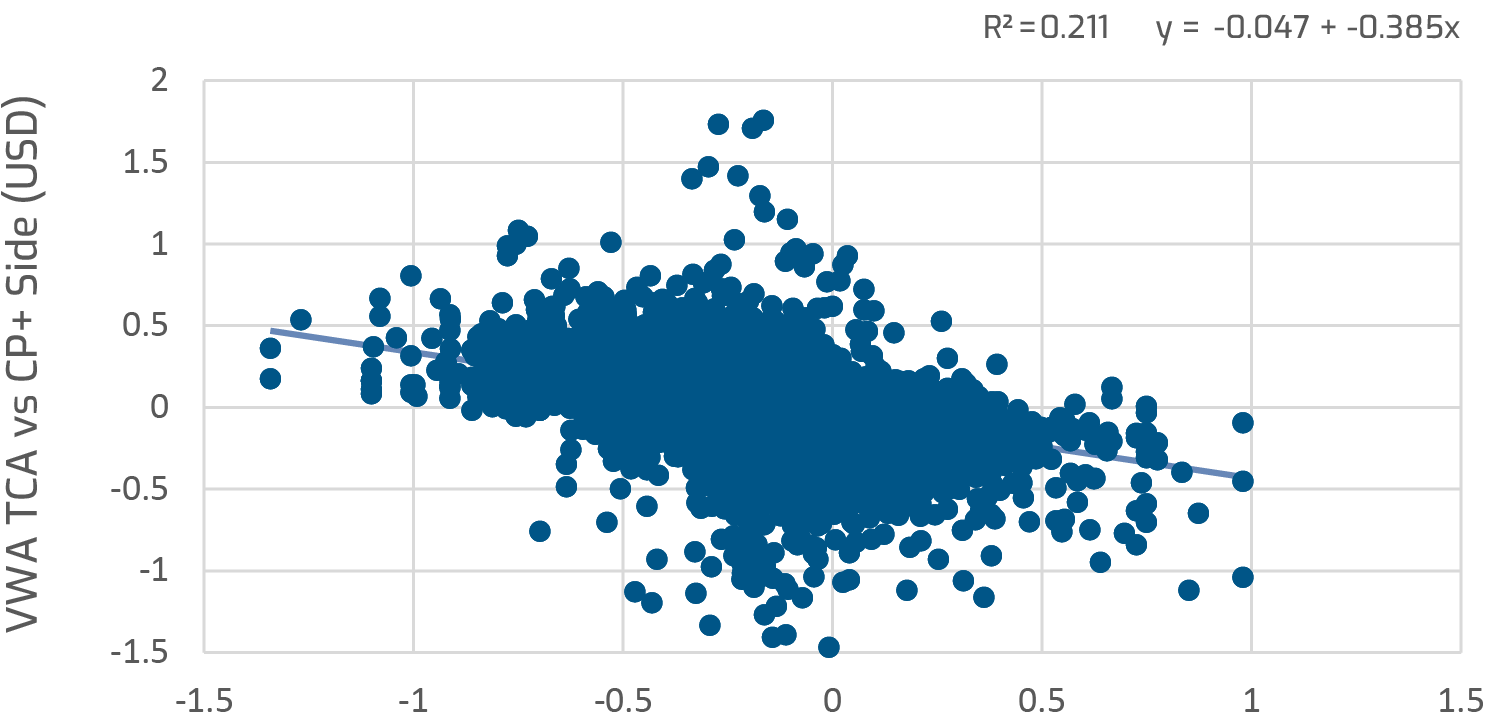
Abbildung 4: Streudiagramm für TCA vs. ETF-Prämienrabatt für Listen-RFQs
Die o. a. Grafik (Abb. 3) zeigt die Ausführungsqualität von allen PTs im Vergleich zu den LQD-Prämien/Rabatten für Kundengeschäfte in dem jeweiligen Zeitraum. Es ist zu erkennen, dass Kunden bessere TCA-Ergebnisse erzielen, wenn der ETF im Vergleich zu den zugrundeliegenden Anleihen „günstig“ ist (negative x-Achse), was bedeutet, dass der Markt effizient an der Ausnutzung des Kursunterschiedes bei ETFs arbeitet.
Ebenso können wir die Auswirkungen von ETF-Prämienrabatten auf TCA-Ergebnisse auf Listen-RFQs analysieren. Es ist ein ähnlicher Trend zu sehen, d. h. TCA-Ergebnisse fallen besser aus, wenn der entsprechende ETF mit einem Abschlag (d. h. einem Rabatt) gehandelt wird. Im Vergleich zur PT-TCA-Trendlinie ist die Trendlinie für Listen-RFQs jedoch nicht so steil (0,493 bzw. 0,385). Daraus können wir ableiten, dass sich Listen-RFQ-TCAs in direktem Zusammenhang damit stehen, wie Händler das Risiko einzelner Positionen bewerten, während beim Portfoliohandel das Risiko auf Basket Level verwaltet wird. Dies zeigt weiter, warum ETFs ein besseres Sicherungsinstrument für das PT-Risikomanagement sind.